


Con el fin de proporcionar más información de referencia a los usuarios que desean realizar un pedido de tuberías de acero de zinc, aluminio y magnesio, pero que aún no lo han hecho, el editor ha recopilado este artículo con la esperanza de brindar a los clientes un mayor valor de referencia.
Descripción general:
En los últimos años, la capacidad de producción nacional de recubrimientos continúa expandiéndose, y los fabricantes con capacidad para producir bobinas en caliente están ampliando sus líneas de productos hacia segmentos más pequeños. En el contexto de la reducción de emisiones de carbono y el fomento de las energías renovables, los productos de aluminio-magnesio galvanizados de gama alta se han convertido en una opción muy demandada. En los últimos años, cada vez más acerías se han sumado a la producción de bobinas de chapa de zinc-aluminio-magnesio, y la competencia se ha intensificado. Este artículo analizará brevemente el estado actual del desarrollo y las perspectivas de las bobinas de chapa de zinc-aluminio-magnesio en el mercado nacional, basándose en la situación actual del mercado.
Introducción y clasificación de los productos de zinc, aluminio y magnesio:
01. Introducción a los productos de zinc, aluminio y magnesio
La chapa de acero galvanizado con aleación de aluminio y magnesio es un nuevo tipo de chapa de acero recubierta de alta resistencia a la corrosión, compuesta principalmente de zinc, entre un 1,5 % y un 11 % de aluminio, entre un 1,5 % y un 3 % de magnesio y trazas de silicio (con ligeras variaciones en la proporción entre los distintos fabricantes). Se utiliza principalmente para el tratamiento anticorrosión superficial del acero y sus productos, incluyendo diversos recubrimientos de la serie del zinc y una gran cantidad de piezas de acero completas para la protección contra la corrosión por inmersión. Gracias al continuo desarrollo tecnológico, las chapas de acero recubiertas con aleación de zinc, aluminio y magnesio se utilizan principalmente en la industria de la construcción debido a su excelente resistencia a la corrosión, buena conformabilidad, soldabilidad y atractivo estético. Su uso se está extendiendo gradualmente a industrias como la de electrodomésticos y la automotriz.
Nippon Steel, ThyssenKrupp y otras compañías siderúrgicas internacionales de renombre comenzaron a estudiar esta chapa de acero en la década de 1980, y lograron su producción y aplicación industrial a principios del siglo XXI. Hace cuatro años, la mayoría de los productos de zinc, aluminio y magnesio utilizados en China se importaban de países como Japón y Corea del Sur. Con el continuo auge de la industria fotovoltaica en los últimos años, además de las acerías estatales como Baosteel, Jiuquan Steel, Shougang y Tangshan Steel, un gran número de acerías privadas también se han incorporado al sector, como Tianjin Xinyu y Hebei Zhaojian. Algunas empresas productoras de flejes de acero también se han sumado a la industria. Actualmente, el rango de espesor que se puede producir en China es de 0,4 mm a 4,0 mm, y el rango de ancho que se puede producir es de 580 mm a 2080 mm. Actualmente, las acerías chinas que producen bobinas de chapa de zinc-aluminio-magnesio se especializan principalmente en chapas de bajo contenido de aluminio, y solo un pequeño número de empresas pueden producir chapas de contenido medio (alto) de aluminio. Por ejemplo, Shougang cuenta con una gama completa de productos de zinc-aluminio-magnesio y posee la única línea de producción en el país capaz de suministrar placas de acero recubiertas de zinc-aluminio-magnesio con un espesor de 3,0 mm o más para uso estructural.
02. Clasificación y características de los productos de zinc, aluminio y magnesio
Actualmente, según el análisis de China Baowu sobre las placas de acero recubiertas de magnesio comerciales existentes, la gran mayoría de los recubrimientos contienen magnesio y un contenido de magnesio ≤ 3%. En función del contenido de aluminio en los recubrimientos, los recubrimientos de zinc, aluminio y magnesio se dividen en:
Recubrimiento de zinc, aluminio y magnesio con bajo contenido de aluminio: Contenido de aluminio: 1% - 3,5%. Este recubrimiento se forma mediante la adición de una cierta cantidad de aluminio, magnesio y otros elementos sobre la base del galvanizado en caliente. Este recubrimiento es una versión mejorada de la resistencia a la corrosión del recubrimiento de zinc puro por inmersión en caliente.
Recubrimiento medio de aluminio, zinc, aluminio y magnesio: contenido de aluminio: 5% -11%.
Recubrimiento de aluminio-zinc-magnesio de alto contenido: Contenido de aluminio: 55%. Este recubrimiento se forma añadiendo una cierta cantidad de magnesio y otros elementos a la base del recubrimiento de aluminio-zinc por inmersión en caliente. Este recubrimiento es una versión mejorada de la resistencia a la corrosión del recubrimiento de aluminio-zinc por inmersión en caliente.
Actualmente, la producción principal en China es de zinc-magnesio con bajo contenido de aluminio, y algunas empresas como Shougang y Baosteel también producen zinc-magnesio con alto contenido de aluminio. El zinc-magnesio no solo se puede procesar directamente, sino que también sirve como sustrato para bobinas de chapa con recubrimiento de color. A principios de 2022, se lanzó oficialmente el primer rollo con recubrimiento de color de Baosteel Zhanjiang Steel y la producción en masa comenzó a finales de febrero. El recubrimiento de color de Baosteel Zhanjiang Steel puede utilizar una gama completa de zinc-magnesio como sustrato, lo que la convierte en la única base de producción mundial para una gama completa de recubrimientos de color de zinc-magnesio.
El comportamiento de los productos de zinc, aluminio y magnesio se ha convertido en un tema de gran interés, debido a sus excelentes características. La principal ventaja de los recubrimientos de zinc, aluminio y magnesio radica en su alta resistencia a la corrosión, seguida de su facilidad de procesamiento.
Tabla 1: Comparación entre productos de zinc, aluminio y magnesio y productos de zinc puro.
| Número de serie | Características del producto | Comparación entre zinc-aluminio-magnesio y zinc puro |
| 1 | Resistencia a la corrosión plana | Prueba de niebla salina neutra: El recubrimiento de zinc, aluminio y magnesio ofrece una resistencia de 3 a 10 veces mayor que el recubrimiento tradicional de zinc puro. Corrosión atmosférica a largo plazo: El recubrimiento de zinc, aluminio y magnesio puede alcanzar una resistencia más de 2 veces mayor que el recubrimiento de zinc puro. |
| 2 | La resistencia a la corrosión de las incisiones | La resistencia a la corrosión de la posición de la muesca de zinc, aluminio y magnesio es mucho mayor que la de los recubrimientos tradicionales de zinc puro. |
| 3 | Coeficiente de fricción bajo | El coeficiente de fricción del recubrimiento de zinc, aluminio y magnesio es un 15% menor que el del recubrimiento de zinc puro. |
| 4 | resistencia al desgaste | La dureza del recubrimiento de zinc, aluminio y magnesio es aproximadamente tres veces mayor que la del recubrimiento de zinc puro. |
Antecedentes generales del desarrollo de los productos nacionales de zinc, aluminio y magnesio.
01. Desarrollo relativamente diferenciado de la capacidad de producción de recubrimientos.
Como se mencionó al inicio del artículo, antes de 2016, la oferta nacional de productos de zinc-aluminio-magnesio galvanizados era prácticamente inexistente. Con la entrada gradual de algunas empresas centrales, estatales y grandes empresas privadas de recubrimientos al mercado nacional, la capacidad de producción de zinc-aluminio-magnesio se está desarrollando progresivamente. Según estadísticas incompletas, se estima que la capacidad de producción de zinc-aluminio-magnesio rondará los 7 millones de toneladas anuales, y el producto se encuentra actualmente en una fase de rápido crecimiento. Sin embargo, en el contexto de la enorme capacidad de producción y recubrimiento de acero de China Steel, que supera los 160 millones de toneladas, la participación general del recubrimiento de zinc-aluminio-magnesio sigue siendo pequeña.
El desarrollo gradual de nuevos productos pone de manifiesto el relativo exceso de capacidad productiva de toda la industria de recubrimientos: si bien la capacidad de producción de recubrimientos de China es enorme, la tasa de utilización global de la capacidad productiva real es inferior al 60%, y las empresas privadas presentan una relativa insuficiencia en términos de construcción y utilización real. Los productos de aluminio-magnesio galvanizados presentan altas dificultades técnicas y requisitos de procesamiento, así como un buen valor de mercado y perspectivas prometedoras, y se han convertido en una línea de investigación y producción de gran interés en el sector, tanto a nivel nacional como internacional.
02. A pesar de la intensa competencia, todavía existe cierto potencial de ganancias para los nuevos productos.
Figura 1: Tendencia de precios y diferencia de precios entre zinc, aluminio, magnesio y recubrimiento de zinc en Shanghái (unidad: yuan/tonelada)
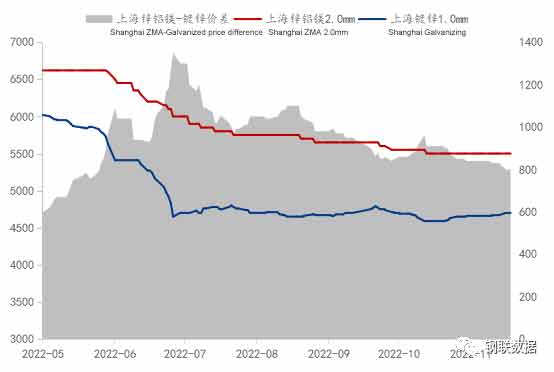
Al 7 de diciembre, la bobina de chapa de zinc-aluminio-magnesio Ansteel de especificación principal de 2,0 mm de Mysteel en el mercado de Shanghái tiene un precio de 5500 yuanes/tonelada, mientras que la bobina de chapa galvanizada Ansteel de producto principal de 1,0 mm tiene un precio de 4700 yuanes/tonelada, y la diferencia de precio entre la bobina de chapa de zinc-aluminio-magnesio y la bobina de chapa galvanizada es de 800 yuanes/tonelada. Según el cálculo de la capa de zinc y el margen de especificación en la planta siderúrgica, la bobina de chapa de zinc-aluminio-magnesio tiene una capa de zinc de 275 g, y el margen para la capa de zinc en la planta siderúrgica es de alrededor de 300 yuanes/tonelada. Con base en este cálculo, incluso para productos con el mismo espesor de capa de zinc, el precio del zinc-aluminio-magnesio es mucho más alto que el de las bobinas de chapa galvanizada, lo que demuestra indirectamente que todavía existe cierto potencial de ganancias para los productos de zinc-aluminio-magnesio, tanto desde la perspectiva de los comerciantes como de las acerías. Cabe destacar que, en julio, la diferencia de precio entre la bobina de zinc-aluminio-magnesio y la chapa galvanizada llegó a alcanzar los 1350 yuanes/tonelada, para luego mantenerse prácticamente dentro de los 1000 yuanes/tonelada, lo que indica que existe cierta competencia en el mercado actual de zinc-aluminio-magnesio. La diferencia de precio entre la chapa galvanizada y la de zinc-aluminio-magnesio de Tianjin es un buen ejemplo, como se muestra en la Figura 2.
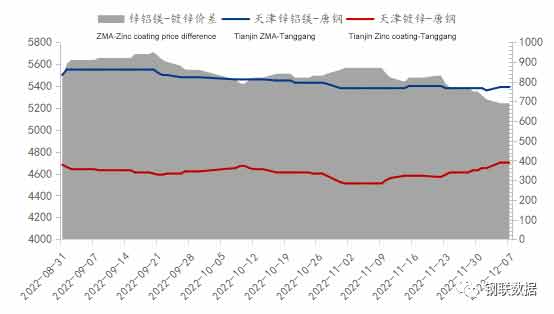
En el mercado de consumo de energía fotovoltaica, además del mercado del este de China, existe un mercado concentrado en Tianjin, especialmente en Daqiuzhuang. Esta zona de producción concentrada de soportes fotovoltaicos se ha convertido en un objetivo clave para muchas acerías. Actualmente, en el mercado de Tianjin, los principales proveedores de acero incluyen las acerías estatales Shougang, Ansteel, Tangshan Steel y Handan Steel, así como acerías privadas como Hebei Zhaojian, Tianjin Xinyu y Shandong Huafeng. En cuanto a la comparación de precios, la diferencia entre el zinc, el aluminio y el magnesio de Tianjin y el zincado es significativamente menor que en el mercado de Shanghái. Para captar cuota de mercado, las acerías han ajustado sus estrategias en consecuencia.
03 El rápido desarrollo de la industria fotovoltaica en el contexto de las nuevas energías y la reducción del carbono.
La industria de procesamiento de recubrimientos nacionales muestra una tendencia de diferenciación, y la etapa de crecimiento acelerado del consumo de automóviles y electrodomésticos prácticamente ha terminado, pero las nuevas energías se están desarrollando rápidamente. El 21 de noviembre, la Conferencia Conjunta Nacional de Información del Mercado de Automóviles de Pasajeros publicó un informe sobre la tendencia del mercado de vehículos de nueva energía en China: la producción de vehículos de nueva energía en China de enero a octubre fue de 5,59 millones de unidades, un aumento interanual del 108,4%, con una tasa de penetración acumulada del 24,7% y una tasa de contribución de más del 80% al crecimiento del mercado automotriz. De manera similar, en el contexto de la promoción activa del país de la Nueva Infraestructura y el consumo de nuevas energías, la demanda de consumo de la industria del zinc, aluminio y magnesio tiene espacio para crecer y una fuerza explosiva.
La industria fotovoltaica de China ha alcanzado niveles de liderazgo internacional en diversos aspectos, especialmente desde 2022. Bajo la presión de los frecuentes brotes de COVID-19 y la recesión económica, el impulso general de desarrollo de la industria fotovoltaica se ha mantenido estable. En los primeros tres trimestres de 2022, la producción china de silicio policristalino, obleas de silicio, baterías y componentes experimentó un progreso significativo, y la producción de varios eslabones de la cadena industrial alcanzó un máximo histórico. La tecnología de la industria continúa innovando y progresando, y la eficiencia de conversión de las células solares de heterounión de silicio estableció un nuevo récord mundial del 26,81 %. También se han logrado nuevos avances en la investigación, el desarrollo y las pruebas piloto de células apiladas de perovskita, y el modelo "fotovoltaico+" se expande constantemente. En los primeros tres trimestres, la capacidad instalada de energía fotovoltaica nacional alcanzó los 52,6 GW. De enero a octubre, el valor total de las exportaciones de energía fotovoltaica en China superó los 44.000 millones de dólares estadounidenses, lo que respalda firmemente la creciente demanda de los mercados fotovoltaicos nacionales y extranjeros.
Análisis de las perspectivas de desarrollo de la chapa y el rollo de zinc, aluminio y magnesio.
01. Mejora continua de los estándares de los productos en los campos de aplicación industrial.
En un contexto de rápido crecimiento de la capacidad total de producción de recubrimientos, persiste una situación de alta capacidad con baja tasa de utilización. Las empresas continuarán expandiendo sus canales de venta y aumentando su cuota de mercado. Si bien la continua expansión de la producción de laminados recubiertos es comprensible, en la constante competencia del sector, existe cierto grado de sustituibilidad entre la amplia gama de laminados y rollos recubiertos.
En el sector de productos de aluminio-magnesio galvanizado, ante la actual falta de estándares, es crucial que las grandes empresas estatales chinas lideren la formulación de normas pertinentes. Para estandarizar el desarrollo y la producción de zinc-magnesio, un nuevo producto, el reconocido experto Profesor Xu Xiufei de China Metallurgical Corporation (MCC), con el apoyo del Comité Nacional de Normas del Acero, organizó a destacadas empresas de recubrimiento de todo el país para revisar la norma industrial de "Placa y fleje de acero con recubrimiento continuo por inmersión en caliente para la construcción". Por primera vez en el mundo, todos los componentes del recubrimiento, incluidas las tres categorías principales de zinc-magnesio, se incluyeron en la misma norma, lo que no solo facilita la comparación y el uso para los compradores, sino que también promueve la selección racional de materiales y la obtención de productos de recubrimiento de alta calidad y rentables.
Con la mejora de la competitividad de los productos de zinc, aluminio y magnesio de las empresas nacionales, se ha revertido la tendencia de importar estos productos del extranjero, y un gran número de productos de alta calidad se han exportado a países desarrollados como Europa y América. La falta de estándares internacionales no solo ha obstaculizado el comercio de importación y exportación de productos de acero de zinc, aluminio y magnesio, sino que también ha generado barreras técnicas en el sector. Por lo tanto, impulsar el diálogo internacional y formular estándares internacionales se ha convertido en una medida fundamental para la proyección global de los productos chinos. Se espera que la promoción del proyecto de estándares internacionales para láminas de zinc, aluminio y magnesio abra nuevas oportunidades para que las empresas chinas de láminas revestidas compitan en el ámbito internacional.
02 El desarrollo futuro del producto sigue siendo prometedor.
La presión que enfrenta la industria de chapas y bobinas recubiertas es innegable. El exceso de capacidad sigue siendo grave y la dinámica de precios se mantiene estancada. El crecimiento de la industria manufacturera nacional, como la de electrodomésticos y automóviles, continuará desacelerándose, lo que dificultará el aumento de la demanda. Además, la rentabilidad de la industria de chapas metálicas, incluidos los productos recubiertos, sigue disminuyendo, y los ajustes estructurales internos continuarán intensificando la reestructuración del sector.
Sin embargo, los productos de aluminio-magnesio galvanizado poseen funciones y características de aplicación únicas, derivadas de los recubrimientos, y su nivel de exigencia técnica, tanto a nivel nacional como internacional, sigue siendo elevado. No obstante, su uso en proyectos clave y en industrias de consumo de alta gama continúa en auge, expandiéndose sus áreas de aplicación. Las perspectivas de desarrollo futuro son prometedoras. Incluirse en la lista blanca de empresas compradoras representa una ventaja competitiva significativa.
La competencia actual en el mercado de productos de magnesio galvanizado con bajo contenido de aluminio y zinc se ha intensificado gradualmente, y cada vez más empresas se suman a la producción y venta de estos productos para participar en los beneficios. Considerando las características del consumidor y las tendencias de desarrollo de la industria, se recomienda priorizar el posicionamiento de los productos de magnesio galvanizado con contenido medio de aluminio y zinc. El mercado prometedor y el amplio margen de beneficio de la industria son precisamente lo que todos buscan.
Fecha de publicación: 4 de julio de 2023


