


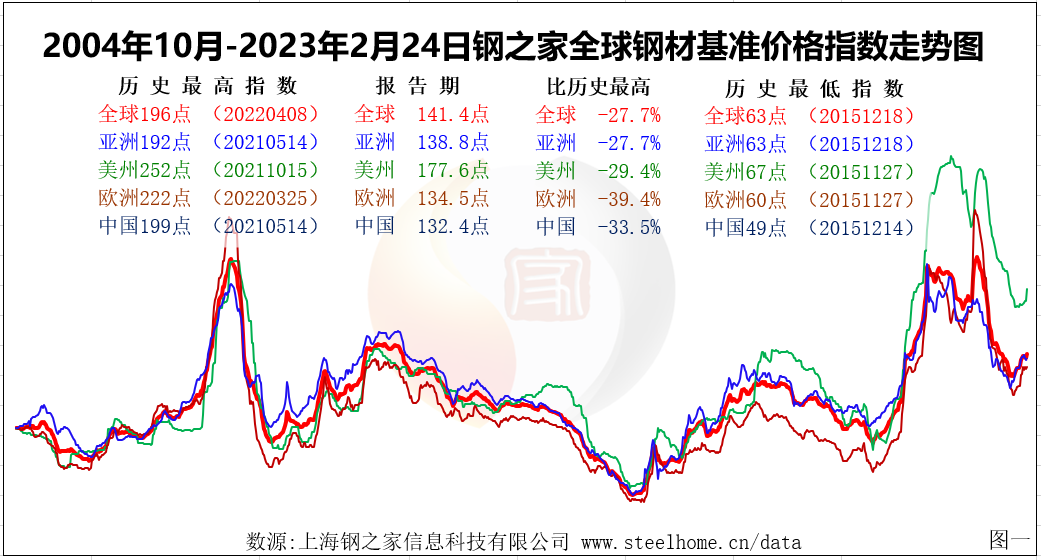
El mercado internacional del acero subió en febrero. Durante el período de informe, el índice de precios de referencia mundial del acero de Steel House en 141,4 puntos subió 1,3% (de descenso a subida) en base semanal, 1,6% (igual que antes) en base mensual, y 18,4% (igual que antes) en base mensual. Entre ellos, el índice de material plano fue de 136,5 puntos, subió 2,2% en base semanal (el aumento se expandió); el índice de madera larga fue de 148,4 puntos, subió 0,2% en base semanal (de descenso a subida); el índice asiático fue de 138,8 puntos, subió 0,4% (de descenso a subida) en base mensual. En Asia, el índice de China fue de 132,4 puntos, subió 0,8% (de descenso a subida); el índice de América fue de 177,6 puntos, subió 3,7% en base mensual (el aumento se expandió); El índice europeo subió 134,5 puntos, un 0,8% (de bajada a subida).
Tras una breve corrección, el precio internacional del acero retomó su tendencia alcista, confirmando en gran medida el pronóstico anterior. Desde una perspectiva general, los mercados en todas las regiones muestran un crecimiento, lo que genera expectativas insuficientes en el sector. Desde el punto de vista de la lógica operativa, la tendencia posterior a la consolidación y acumulación podría ser más agresiva. En particular, ante la fuerte demanda de acero derivada de la recuperación posterior a la pandemia, la reconstrucción tras el desastre y la reducción de la oferta, el mercado podría seguir subiendo, alcanzando un máximo escalonado en un futuro próximo.
Según la tendencia de desarrollo y la situación general, el mercado internacional del acero podría seguir fluctuando y al alza en marzo. (Véase la Figura 1)
La producción mundial de acero en el primer mes disminuyó un 3,3%.Excluyendo China continental, la caída fue del 9,3%. Según datos de la Asociación Mundial del Acero, en enero de 2023, la producción de acero bruto de los 64 principales países y regiones incluidos en las estadísticas de la Asociación Mundial del Acero fue de 145 millones de toneladas, un 3,3% menos que el año anterior, con una disminución de 4,95 millones de toneladas; la producción mundial de acero (excluyendo China continental) alcanzó los 65,8 millones de toneladas, un 9,3% menos que el año anterior, y la producción disminuyó en 6,72 millones de toneladas.
ArcelorMittal planea reactivar un alto horno en la planta siderúrgica francesa.ArcelorMittal ha comunicado que, debido al continuo repunte de los precios de la chapa en Europa y a la mejora de la industria automovilística europea en los próximos meses, se ha decidido reactivar en abril el alto horno número 2 de la planta siderúrgica francesa Binhai Foss.
POSCO planea fabricar 2,5 millones de toneladas de hornos eléctricos.POSCO planea invertir 600 mil millones de wones para construir un nuevo horno eléctrico y equipos auxiliares con una producción anual de 2,5 millones de toneladas de acero fundido en su planta siderúrgica de Guangyang.
La empresa japonesa JFE Steel ha seguido produciendo una gran cantidad de acero eléctrico.JFE Steel anunció que la nueva línea de producción de su planta siderúrgica de almacenamiento entrará en funcionamiento en el primer semestre del año fiscal 2024, cuando la producción de acero eléctrico no orientado se duplicará. Los directivos de JFE también indicaron que planean invertir 50.000 millones de yenes en 2026 para seguir mejorando la capacidad de producción de acero eléctrico de la planta.
La reactivación económica, más rápida de lo previsto, impulsó los precios del mineral de hierro.Goldman Sachs afirmó que el reciente aumento en los precios del mineral de hierro se debió principalmente al reposicionamiento de los operadores ante la aceleración, mayor de lo esperado, de la reactivación económica de China. Goldman Sachs también indicó que los operadores deberían prepararse para el repunte de los precios del mineral de hierro en el segundo trimestre de 2023.
Las reservas de mineral de hierro de alta calidad de Anglo American en Sudáfrica aumentaron significativamente.Kunba Iron Mine, filial de la empresa sudafricana de mineral de hierro de Anglo American, informó que los cuellos de botella en las vías férreas y los puertos dificultaron el transporte del mineral, lo que provocó un aumento sustancial en sus existencias de mineral de hierro de alta calidad. Al 31 de diciembre, las existencias de mineral de hierro habían aumentado de 6,1 millones de toneladas en el mismo período del año anterior a 7,8 millones de toneladas.
BHP Billiton se muestra optimista sobre las perspectivas de la demanda de materias primas.BHP Billiton afirmó que, si bien sus beneficios en la primera mitad del ejercicio fiscal 2023 (hasta finales de diciembre de 2022) fueron inferiores a lo esperado, se mostró optimista respecto a las perspectivas de la demanda en el ejercicio fiscal 2024.
FMG aceleró la promoción del proyecto de mineral de hierro de Belinga en Gabón.FMG Group y la República Gabonesa han firmado el convenio minero para el proyecto de mineral de hierro de Belinga en Gabón. Según el convenio, la explotación del proyecto Belinga comenzará en la segunda mitad de 2023 y se prevé que se convierta en uno de los mayores centros de producción de mineral de hierro del mundo.
Nippon Iron invertirá fuertemente en empresas mineras canadienses.Nippon Iron anunció que invertirá 110 mil millones de yenes (unos 5.600 millones de yuanes) en empresas mineras canadienses de carbón en bruto para adquirir el 10% de las acciones ordinarias. Asimismo, se compromete a implementar medidas para reducir las emisiones de dióxido de carbono durante la producción de hierro, aprovechando los derechos y beneficios derivados del carbón en bruto de alta calidad.
El coste objetivo del mineral de hierro de Rio Tinto es de entre 21,0 y 22,5 dólares estadounidenses por tonelada húmeda.Rio Tinto publicó su informe de resultados financieros para 2022, en el que indica que el beneficio del Grupo Rio Tinto antes de intereses, impuestos, depreciación y amortización en 2022 fue de 26.300 millones de dólares, un 30% menos que el año anterior; el objetivo previsto de producción de mineral de hierro en 2023 es de 320-335 millones de toneladas, y el objetivo previsto del coste unitario en efectivo del mineral de hierro es de 21,0-22,5 dólares/tonelada húmeda.
Corea del Sur creó un fondo para la reducción de emisiones de carbono con el fin de ayudar a la industria siderúrgica nacional a descarbonizarse.El Ministerio de Comercio, Industria y Energía de la República de Corea anunció que creará un fondo de 150.000 millones de wones (unos 116,9 millones de dólares estadounidenses) para apoyar a los fabricantes nacionales de acero en la descarbonización durante la producción de acero.
Vale apoya la creación de un laboratorio de metalurgia baja en carbono e hidrógeno en la Universidad Central del Sur.Vale anunció que donará 5,81 millones de dólares para apoyar el nuevo laboratorio de metalurgia de bajas emisiones de carbono e hidrógeno ("el nuevo laboratorio") de la Universidad Central del Sur. Se prevé que el nuevo laboratorio entre en funcionamiento en la segunda mitad de 2023 y estará abierto a todos los investigadores científicos de las industrias minera y siderúrgica.
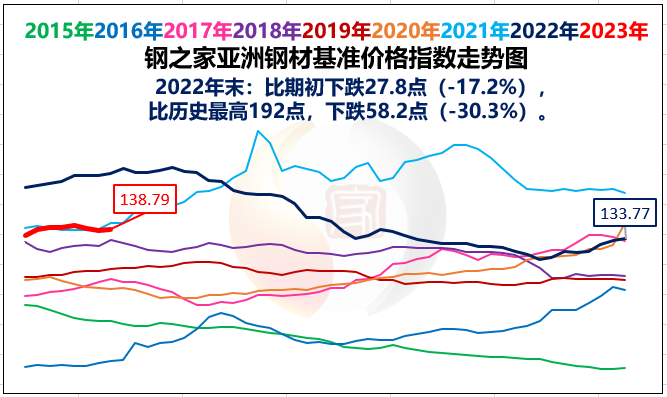
Mercado siderúrgico asiático: estable y en alza.El índice de precios de referencia del acero de Steel House, situado en 138,8 puntos en la región, registró aumentos intermensuales del 0,4%, 0,6% y 16,6% (intermensual). (Véase la Figura 2).
En términos demateriales planos,Obviamente, el precio de mercado está subiendo. En India, ArcelorMittal Nippon Steel India (AM/NS India) y JSW Steel aumentaron el precio de la bobina caliente y la bobina fría en 500 rupias/tonelada (6 dólares estadounidenses/tonelada), lo que entró en vigor el 20 y el 22 de febrero, respectivamente. Tras el ajuste de precios, el precio del laminado en caliente (2,5-8 mm, IS 2062) es de 60000 rupias/tonelada (724 dólares/tonelada) EXY Mumbai, el laminado en frío (0,9 mm, IS 513 Gr O) es de 67000 rupias/tonelada (809 dólares/tonelada) EXY Mumbai, y la chapa media (E250, 20-40 mm) es de 67500 rupias/tonelada (817 dólares/tonelada) EXY Mumbai, todos los cuales no incluyen el 18% de GST. En Vietnam, el precio de importación de bobina caliente es de 670-685 dólares estadounidenses/tonelada (CFR), el mismo que el precio anterior. Hejing Iron and Steel anunció un aumento de $60/tonelada en el precio nacional de bobina caliente para el período de entrega en abril. Después del ajuste de precios, el precio específico es: bobina caliente SAE1006 desincrustada $699/tonelada (CIF), bobina caliente SAE1006 sin desincrustar y bobina caliente SS400 $694/tonelada (CIF). En los Emiratos Árabes Unidos, el precio de evaluación de las importaciones de bobina caliente es de 680-740 dólares estadounidenses/tonelada (CFR), el mismo que el precio anterior. Según noticias del mercado, el rollo caliente de China es de 680-690 dólares/tonelada (CFR), y el rollo caliente de India es de 720-750 dólares/tonelada (CFR). El precio de importación de bobina laminada en frío en los Emiratos Árabes Unidos fue de 740-760 dólares estadounidenses/tonelada (CFR), un aumento de 10-40 dólares estadounidenses/tonelada. El precio de importación de chapa galvanizada por inmersión en caliente es de 870-960 dólares estadounidenses/tonelada (CFR), que es el mismo que el precio anterior. A finales de febrero, el precio medio de exportación de la bobina laminada en caliente SS400 de 3-12 mm de China fue de 650 dólares estadounidenses/tonelada (FOB), un aumento de 15 dólares estadounidenses/tonelada con respecto al precio anterior. El precio medio de exportación de chapa y bobina laminada en frío SPCC de 1,0 mm fue de 705 dólares estadounidenses/tonelada (FOB), un aumento de 5 dólares estadounidenses/tonelada. La bobina galvanizada por inmersión en caliente DX51D+Z de 1,0 mm fue de 775 dólares estadounidenses/tonelada (FOB), un aumento de 10 dólares estadounidenses/tonelada.
En términos demadera largaEl precio de mercado es estable y está en alza.En los Emiratos Árabes Unidos, el precio de importación de barras de refuerzo es de 622-641 dólares estadounidenses por tonelada (CFR), el mismo que el precio anterior. El precio de importación de palanquillas cuadradas en los Emiratos Árabes Unidos es de 590-595 dólares estadounidenses por tonelada (CFR), que también es el mismo que el precio anterior. Según las noticias, actualmente, la acería de los Emiratos Árabes Unidos tiene un buen pedido de barras de refuerzo, y los proveedores extranjeros de palanquillas están esperando la última cotización de la acería de los Emiratos Árabes Unidos para barras de refuerzo. En Japón, Tokyo Iron and Steel dijo que debido a la escasez de suministro en el mercado, el precio de sus barras (incluidas las barras de acero) aumentará un 3% en marzo. Después del aumento de precio, el precio del refuerzo aumentará de 97000 yenes/tonelada a 100000 yenes/tonelada (aproximadamente 5110 yuanes/tonelada), y el precio de los demás productos se mantendrá sin cambios. Algunos analistas señalaron que, debido al lanzamiento de numerosos proyectos de reconstrucción, inversiones relacionadas con la manufactura y otros proyectos a gran escala, se espera que la demanda de construcción en Japón se mantenga fuerte a principios de la primavera y más allá. En Singapur, el precio de importación de barras de acero corrugado es de 650-660 dólares estadounidenses por tonelada (CFR), un aumento de 10 dólares estadounidenses por tonelada con respecto al precio anterior. En Taiwán, China, China Steel Group aumentó el precio de las chapas medianas y pesadas y las bobinas laminadas en caliente entregadas en marzo entre 900 y 1200 dólares taiwaneses por tonelada (30-39,5 dólares estadounidenses por tonelada), y el precio de las bobinas laminadas en frío y las bobinas galvanizadas en caliente entre 600 y 1000 dólares taiwaneses por tonelada (20-33 dólares estadounidenses por tonelada). Según fuentes pertinentes, el aumento de precios se debió principalmente al continuo alza de los precios de las materias primas, en especial al incremento del mineral de hierro, que pasó de 2,75 USD a 128,75 USD por tonelada (CFR) en un mes, y al aumento del carbón coquizable australiano, que pasó de 80 USD por tonelada a 405 USD por tonelada (FOB), por lo que el alza de precios era necesaria. A finales de febrero, el precio medio de exportación de las barras de acero corrugado B500 de 12-25 mm de China era de 625 USD/tonelada (FOB), 5 USD/tonelada más que el precio anterior.
relaciones comerciales.El 13 de febrero, la Comisión Antidumping de Indonesia anunció que revisaría la expiración del derecho antidumping sobre las vigas H y las vigas I originarias de China.
Breve encuesta:En función de la situación operativa y la situación general, es posible que el mercado siderúrgico asiático continúe fluctuando y al alza en marzo.
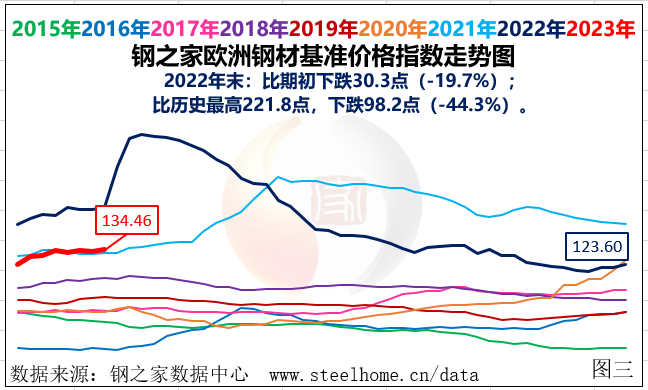
Mercado europeo del acero:La tendencia continuó al alza. El índice de precios de referencia del acero de Steel House, situado en 134,5 puntos en la región, aumentó un 0,8% (de descenso a alza) con respecto al mes anterior, un 3% (de convergencia) y un 18,8% (de expansión) con respecto al mes anterior. (Véase la Figura 3).
En términos de materiales planos,El precio de mercado subió más de lo que bajó. En el norte de Europa, el precio de fábrica de la bobina de acero laminado en caliente es de 840 dólares/tonelada, 20 dólares/tonelada más que el precio anterior. El precio de fábrica de la chapa y bobina laminadas en frío es de 950 dólares estadounidenses/tonelada, que es el mismo que el precio anterior. La chapa galvanizada es de 955 dólares/tonelada, 10 dólares/tonelada menos que el precio anterior. Según noticias del mercado, el precio de fábrica de la bobina en caliente de Nordic Steel Plant en abril y mayo es de 800-820 euros/tonelada, lo que ha aumentado en 30 euros/tonelada en comparación con el precio actual, pero el precio psicológico de los compradores es solo de 760-770 euros/tonelada. Algunas acerías dijeron que los pedidos de bobina en caliente para el período de entrega de abril estaban completos. Los participantes del mercado esperan que el precio de la bobina en caliente en Europa suba ligeramente en marzo. La razón es que los pedidos de bobina caliente en las acerías europeas son generalmente buenos, y creen que los compradores tendrán una demanda de reposición en marzo, y las acerías están dispuestas a aumentar los precios. Sin embargo, algunas personas dijeron que la demanda final no mejoró significativamente, y no había razón para un aumento significativo del precio. En el sur de Europa, el precio de fábrica de los laminados calientes italianos fue de 769,4 euros/tonelada, un aumento de 11,9 euros/tonelada con respecto al precio anterior. El precio de fábrica de la bobina caliente con fecha de entrega de la acería italiana en mayo es de 780-800 euros/tonelada, lo que es equivalente al precio de llegada de 800-820 euros/tonelada, un aumento de 20 euros/tonelada. Algunas acerías dijeron que los pedidos de bobina caliente de algunos fabricantes de tuberías para el período de entrega de abril fueron muy buenos, y el mercado continuó siendo optimista. En la CEI, el precio de exportación de bobina caliente es de 670-720 dólares estadounidenses/tonelada (FOB, Mar Negro), lo que representa un aumento de 30 dólares estadounidenses/tonelada con respecto al precio anterior (FOB, Mar Negro). El precio de exportación de bobina fría fue de 780-820 dólares estadounidenses/tonelada (FOB, Mar Negro), lo que también aumentó en 30 dólares estadounidenses/tonelada (FOB, Mar Negro). En Turquía, el precio de importación de bobina caliente es de 690-750 dólares estadounidenses/tonelada (CFR), un aumento de 10-40 dólares estadounidenses/tonelada. El precio de exportación principal de bobinas calientes de China a Turquía en abril es de 700-710 dólares estadounidenses/tonelada (CFR). Además, ArcelorMittal anunció que había ajustado el precio de los productos de chapa y bobina en cinco regiones europeas en mayo a 20 euros/tonelada, y el nuevo precio fue específicamente: 820 euros/tonelada para chapa y bobina laminada en caliente; 920 euros/tonelada para chapa y bobina laminada en frío; La bobina de acero galvanizado en caliente cuesta 940 euros/tonelada, y los precios indicados corresponden al precio de llegada. Existen expectativas en el sector. Otras acerías europeas también aplicarán esta subida de precios.
Madera larga:Los precios de mercado siguen subiendo. En el norte de Europa, el precio de fábrica de las barras de acero corrugado es de 765 dólares/tonelada, el mismo que el precio anterior. En Turquía, el precio de exportación de las barras de acero corrugado es de 740-755 dólares/tonelada (FOB), lo que supone un aumento de 50-55 dólares/tonelada con respecto al precio anterior. El precio de exportación del alambrón (grado de red de bajo carbono) fue de 750-780 dólares estadounidenses por tonelada (FOB), un aumento de 30-50 dólares estadounidenses por tonelada. Se informa que la principal razón por la que las acerías aumentaron el precio de exportación de productos largos es que la reconstrucción de la zona afectada tras el terremoto impulsará inevitablemente la demanda interna de productos largos y también elevará el precio. De hecho, tras el terremoto, las acerías de Turquía aumentaron en general sus cotizaciones de barras de refuerzo nacionales: el precio de fábrica nacional de barras de refuerzo fue de 885-900 dólares/tonelada, un aumento de 42-48 dólares/tonelada; El precio nacional de fábrica del alambrón fue de 911-953 dólares/tonelada, un aumento de 51-58 dólares/tonelada.
Breve encuesta:En función de la situación operativa y la situación general, el mercado europeo del acero podría seguir fluctuando y experimentando subidas en marzo.
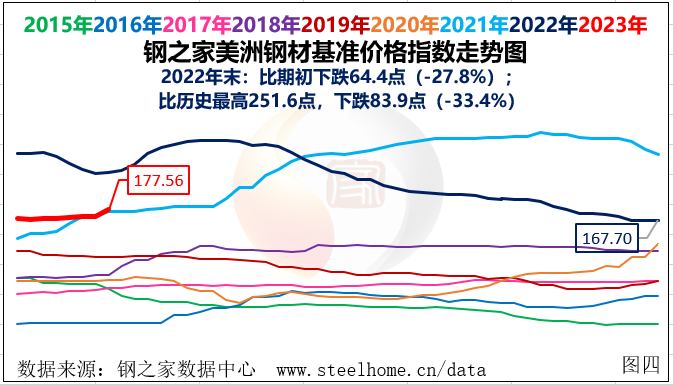
Mercado siderúrgico estadounidense: fuerte aumento.El índice de precios de referencia del acero de Steel House, que se sitúa en 177,6 puntos en la región, registró un aumento del 3,7% intersemanal, del 2% intermensual y del 21,6% intermensual. (Véase la figura 4).
En lo que respecta a los materiales planos, el precio de mercado ha subido drásticamente.En Estados Unidos, el precio de fábrica de chapa y bobina laminada en caliente es de 1051 dólares estadounidenses/tonelada, un aumento de 114 dólares estadounidenses/tonelada con respecto al precio anterior. El precio de fábrica de chapa y bobina laminada en frío fue de 1145 dólares estadounidenses/tonelada, un aumento de 100 dólares estadounidenses/tonelada. La chapa mediana y pesada es de 1590 dólares estadounidenses/tonelada, que es el mismo precio anterior. El galvanizado en caliente fue de 1205 dólares estadounidenses/tonelada, un aumento de 80 dólares estadounidenses/tonelada. Tras el aumento en el precio base de los productos de chapa en 50 dólares estadounidenses/tonelada corta (55,13 dólares estadounidenses/tonelada) por parte de Cleveland - Cleves, la filial estadounidense de NLMK también anunció un aumento en el precio base de la bobina caliente en 50 dólares estadounidenses/tonelada corta. Algunos expertos del mercado dijeron que los pedidos de bobina caliente recibidos por la mayoría de las acerías estadounidenses en abril y mayo son bastante buenos, y el inventario en fábrica también está disminuyendo, por lo que la disposición a continuar aumentando los precios es fuerte. En Sudamérica, el precio de importación de bobina caliente es de 690-730 dólares estadounidenses/tonelada (CFR), lo que supone un aumento de 5 dólares estadounidenses/tonelada con respecto al precio anterior. La principal cotización de exportación de laminado caliente de China a los países costeros del Pacífico en Sudamérica es de 690-710 dólares estadounidenses/tonelada (CFR). La cotización de importación de otros tipos de chapas en Sudamérica es la siguiente: bobina fría de 730-770 dólares estadounidenses/tonelada (CFR), con un aumento de 10-20 dólares estadounidenses/tonelada; chapa galvanizada por inmersión en caliente de 800-840 dólares estadounidenses/tonelada (CFR), chapa de aluminio-zinc de 900-940 dólares estadounidenses/tonelada (CFR) y chapa de espesor medio de 720-740 dólares estadounidenses/tonelada (CFR), precios que son prácticamente iguales a los anteriores.
Madera larga:El precio de mercado se mantiene generalmente estable. En Estados Unidos, el precio de fábrica de las barras de acero corrugado es de 995 dólares por tonelada, prácticamente el mismo que el precio anterior. El precio de importación de las barras de acero corrugado es de 965 dólares por tonelada (CIF), el del alambrón para redes es de 1160 dólares por tonelada (CIF) y el del acero de sección pequeña es de 1050 dólares por tonelada (CIF), precios que se mantienen prácticamente iguales a los anteriores.
relaciones comerciales.El Departamento de Comercio de Estados Unidos anunció que había decidido imponer derechos compensatorios a las placas de tamaño fijo en China y Corea del Sur, y mantener los tipos de derechos compensatorios del 251 % y el 4,31 %, respectivamente, que entrarían en vigor el 15 de febrero de 2023.
Breve encuesta:Según la situación operativa y la situación general, es posible que el mercado siderúrgico estadounidense siga siendo fuerte en marzo.
Fecha de publicación: 3 de marzo de 2023


