


2月の国際鉄鋼市場は上昇した。報告期間中、スチールハウスの世界鉄鋼ベンチマーク価格指数は141.4ポイントで、週ベースで1.3%(下落から上昇)、前月比で1.6%(前月と同水準)、前月比で18.4%(前月と同水準)上昇した。内訳は、板材指数が136.5ポイントで、週ベースで2.2%上昇(上昇幅拡大)、長尺材指数が148.4ポイントで、週ベースで0.2%上昇(下落から上昇)、アジア指数が138.8ポイントで、前週比で0.4%上昇(下落から上昇)。アジアでは、中国指数が132.4ポイントで、0.8%上昇(下落から上昇)、米州指数が177.6ポイントで、前週比で3.7%上昇(上昇幅拡大)となった。欧州株価指数は134.5ポイント上昇し、0.8%(下落から上昇へ)となった。
一時的な調整の後、国際鉄鋼価格は上昇傾向を取り戻し、概ね以前の予測を裏付ける形となった。基本的な観点から見ると、あらゆる地域の市場は概ね上昇しており、業界には十分な期待が寄せられている。運用ロジックの観点から見ると、リレー調整と蓄積後のトレンドはより積極的なものとなる可能性がある。特に、パンデミック後の回復、災害後の復興、供給削減といった「厳しい」鉄鋼需要の下では、市場はさらに上昇し、近い将来、段階的なピークを迎える可能性がある。
発展動向と基本状況から判断すると、国際鉄鋼市場は3月も変動を続け、上昇する可能性がある。(図1参照)
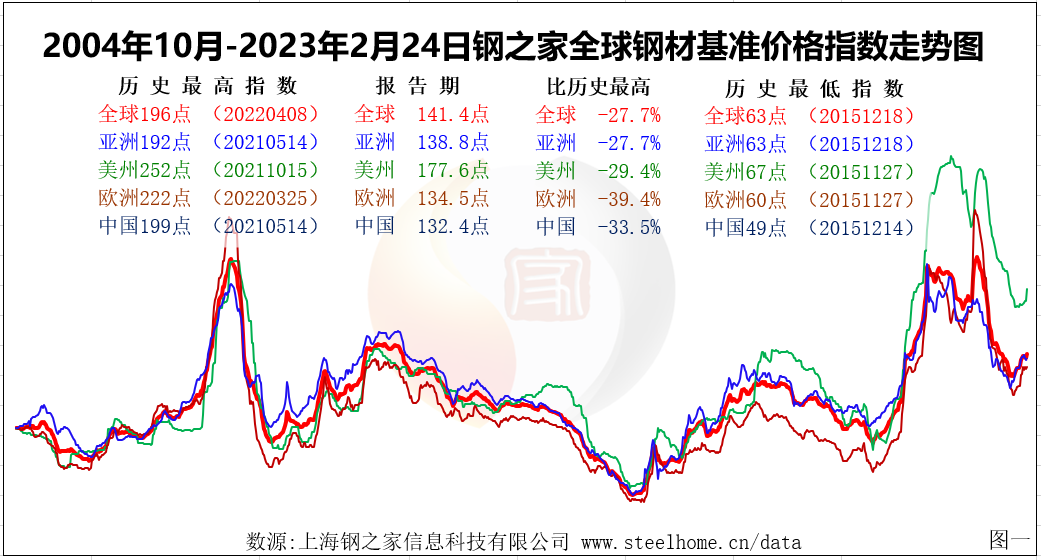
世界の鉄鋼生産量は、最初の月で3.3%減少した。中国本土を除くと、9.3%減少した。世界鉄鋼協会のデータによると、2023年1月、世界鉄鋼協会の統計に含まれる主要64の国と地域の粗鋼生産量は1億4500万トンで、前年比3.3%減、495万トンの減少となった。世界(中国本土を除く)の鉄鋼生産量は6580万トンで、前年比9.3%減、672万トンの減少となった。
アルセロールミッタルは、フランスの製鉄所にある高炉を再稼働させる計画だ。アルセロールミタルは、欧州の鋼板価格の継続的な回復と、今後数ヶ月間の欧州自動車産業の改善を理由に、フランスの濱海フォス製鉄所の第2高炉を4月に再稼働させることを決定したと発表した。
ポスコは250万トンの電気炉を建設する計画だ。ポスコは、広陽製鉄所に年間250万トンの溶鋼を生産できる新たな電気炉と関連設備を建設するため、6000億ウォンを投資する計画だ。
日本のJFEスチールは、引き続き大量の電磁鋼板を生産している。JFEスチールは、倉庫用鋼材工場の新生産ラインを2024年度上半期に稼働させ、無方向性電磁鋼板の生産量を倍増させると発表した。また、JFEの関係者によると、2026年には倉庫用鋼材工場の電磁鋼板生産能力をさらに向上させるため、500億円を投資する計画だという。
予想を上回る経済活動の再開が、鉄鉱石価格を押し上げた。ゴールドマン・サックスは、鉄鉱石価格の最近の上昇は、中国経済の再開が予想以上に速いペースで進んでいることを受け、ディーラーがポジション調整を行ったことが主な要因だと述べた。また、トレーダーは2023年第2四半期に鉄鉱石価格が急騰する可能性に備えるべきだと指摘した。
アングロ・アメリカンの南アフリカにおける高品質鉄鉱石の生産量は大幅に増加した。アングロ・アメリカンの南アフリカ鉄鉱石会社の子会社であるクンバ鉄鉱山は、鉄道と港湾のボトルネックが鉄鉱石の輸送を妨げ、その結果、同社の高品質鉄鉱石在庫が大幅に増加したと発表した。12月31日現在、鉄鉱石在庫は前年同期の610万トンから780万トンに増加している。
BHPビリトンは、商品需要の見通しについて楽観的である。BHPビリトンは、2023会計年度上半期(2022年12月末時点)の利益は予想を下回ったものの、2024会計年度の需要見通しについては楽観的であると述べた。
FMGはガボンにおけるベリンガ鉄鉱石プロジェクトの推進を加速させた。FMGグループとガボン共和国は、ガボンのベリンガ鉄鉱石プロジェクトに関する採掘協定に署名した。この協定によると、ベリンガプロジェクトは2023年後半に採掘を開始し、世界最大級の鉄鉱石生産拠点となることが期待されている。
日本鉄はカナダの鉱業企業に多額の投資を行う予定だ。日本鉄鋼は、カナダの石炭採掘企業に1100億円(約56億元)を投資し、普通株の10%を取得すると発表した。同時に、高品質石炭の権利と利益を活用し、製鉄工程における二酸化炭素排出量の削減を実施する。
リオ・ティントの鉄鉱石の目標価格は、湿重量トン当たり21.0~22.5米ドルです。リオ・ティントは2022年の財務実績報告書を発表し、2022年のリオ・ティント・グループの利払い・税金・減価償却費控除前利益は263億米ドルで、前年比30%減だったと述べた。2023年の鉄鉱石生産量の目標は3億2000万~3億3500万トン、鉄鉱石の単位現金コストの目標は湿トン当たり21.0~22.5ドルである。
韓国は、国内鉄鋼業界の脱炭素化を支援するため、低炭素基金を設立した。韓国の産業通商資源部は、鉄鋼生産における脱炭素化を支援するため、国内鉄鋼メーカー向けに1500億ウォン(約1億1690万米ドル)の基金を設立すると発表した。
ヴァーレ社は、中南大学における低炭素・水素冶金研究所の設立を支援しています。ヴァーレ社は、中南大学に新設される低炭素・水素冶金研究所(以下「新研究所」)を支援するため、581万ドルを寄付すると発表した。新研究所は2023年後半に稼働開始予定で、鉱業および鉄鋼業界のすべての研究者に開放される。
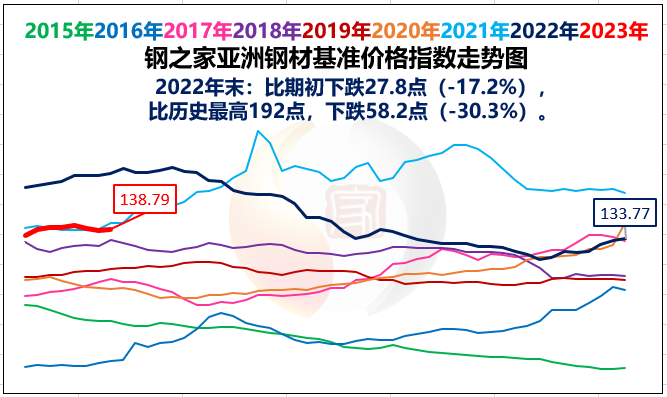
アジアの鉄鋼市場:安定と成長。スチールハウスのベンチマーク鉄鋼価格指数は、同地域で138.8ポイントとなり、前月比0.4%上昇、前月比0.6%上昇、前月比16.6%上昇した。(図2参照)
に関しては平面材料,市場価格は明らかに上昇している。インドでは、アルセロールミッタルニッポンスチールインド(AM/NSインド)とJSWスチールが、それぞれ2月20日と2月22日に発効した熱延コイルと冷延コイルの価格を1トンあたり500インドルピー(1トンあたり6米ドル)値上げした。価格調整後、熱延ロール(2.5~8mm、IS 2062)の価格は60,000ルピー/トン(724米ドル/トン)EXYムンバイ、冷延ロール(0.9mm、IS 513 Gr O)は67,000ルピー/トン(809米ドル/トン)EXYムンバイ、中厚板(E250、20~40mm)は67,500ルピー/トン(817米ドル/トン)EXYムンバイとなり、いずれも18%のGSTは含まれていない。ベトナムでは、熱延鋼板の輸入価格は670~685米ドル/トン(CFR)で、前回と同じ価格です。河津鋼鉄は、4月納入分の国内熱延鋼板価格を60ドル/トン値上げすると発表しました。価格調整後の具体的な価格は、スケール除去済みSAE1006熱延鋼板が699ドル/トン(CIF)、スケール除去なしSAE1006熱延鋼板とSS400熱延鋼板が694ドル/トン(CIF)です。アラブ首長国連邦では、熱延鋼板の輸入評価価格は680~740米ドル/トン(CFR)で、前回と同じ価格です。市場ニュースによると、中国の熱延鋼板は680~690ドル/トン(CFR)、インドの熱延鋼板は720~750ドル/トン(CFR)です。アラブ首長国連邦の冷間コイルの輸入価格は740~760米ドル/トン(CFR)で、10~40米ドル/トン上昇した。溶融亜鉛めっき鋼板の輸入価格は870~960米ドル/トン(CFR)で、前価格と同じだった。2月下旬、中国のSS400 3~12mm熱間圧延コイルの平均輸出価格は650米ドル/トン(FOB)で、前価格より15米ドル/トン上昇した。SPCC 1.0mm冷間圧延鋼板およびコイルの平均輸出価格は705ドル/トン(FOB)で、5ドル/トン上昇した。DX51D+Z 1.0mm溶融亜鉛めっきコイルは775米ドル/トン(FOB)で、10米ドル/トン上昇した。
に関しては長い木材市場価格は安定しており、上昇傾向にある。アラブ首長国連邦では、鉄筋の輸入価格は1トン当たり622~641米ドル(CFR)で、前価格と同じ。UAEの角形ビレットの輸入価格は1トン当たり590~595米ドル(CFR)で、これも前価格と同じ。報道によると、現在、UAE製鉄所は鉄筋の手注文が好調で、海外のビレット供給業者はUAE製鉄所の鉄筋の最新見積もりを待っている。日本では、東京製鉄が市場の供給逼迫のため、3月に棒鋼(鉄筋を含む)の価格を3%値上げすると発表した。値上げ後、鉄筋の価格は1トン当たり97,000円から100,000円(約5,110元)に上昇し、その他の製品の価格は据え置きとなる。一部のアナリストは、多くの復興プロジェクト、製造業関連の投資、その他の大規模プロジェクトの開始により、日本の建設需要は春先以降も堅調に推移すると予想されると述べた。シンガポールでは、異形鉄筋の輸入価格は1トン当たり650~660米ドル(CFR)で、前価格から1トン当たり10米ドル上昇した。台湾では、中国鋼鉄集団が3月に納入された中厚板および厚板、熱延コイルの価格を1トン当たり900~1200台湾ドル(30~39.5米ドル)、冷延コイルおよび溶融亜鉛めっきコイルの価格を1トン当たり600~1000台湾ドル(20~33米ドル)引き上げた。関係者によると、価格上昇の主な原因は原材料価格の継続的な上昇、特に鉄鉱石が1か月で1トン当たり2.75米ドルから128.75米ドル(CFR)に上昇したこと、オーストラリア産原料炭が1トン当たり80米ドルから405米ドル(FOB)に上昇したことであり、そのため価格上昇は必要だったとのことだ。2月下旬、中国のB500 12-25mm異形鋼棒の平均輸出価格は1トン当たり625米ドル(FOB)で、前日より1トン当たり5米ドル上昇した。
貿易関係。2月13日、インドネシア反ダンピング委員会は、中国産H形鋼およびI形鋼に対する反ダンピング関税の期限切れについて見直しを行うと発表した。
簡単なアンケート:操業状況と基本状況に基づくと、3月のアジアの鉄鋼市場は引き続き変動し、上昇する可能性がある。
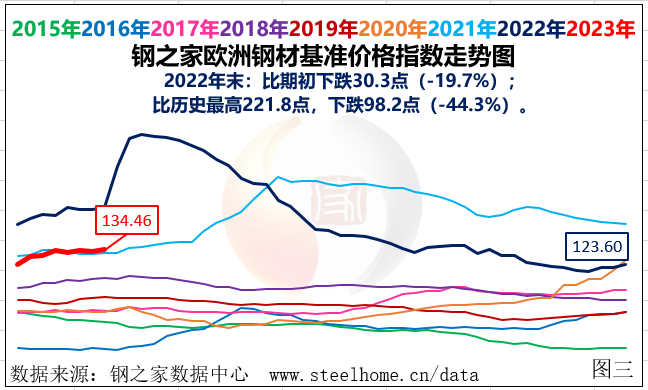
欧州鉄鋼市場:上昇は続いた。スチールハウスの地域別ベンチマーク鉄鋼価格指数は134.5ポイントで、前月比0.8%上昇(下落から上昇へ)、前月比3%上昇(収束から上昇へ)、前月比18.8%上昇(拡大から上昇へ)した。(図3参照)
平面材料に関して言えば、市場価格は下落よりも上昇した。北欧では、熱延鋼コイルの工場出荷価格は840ドル/トンで、前回価格より20ドル/トン上昇した。冷延鋼板およびコイルの工場出荷価格は950ドル/トンで、前回価格と同じ。亜鉛めっき鋼板は955ドル/トンで、前回価格より10ドル/トン下落した。市場ニュースによると、ノルディック・スチール・プラントの4月と5月の熱延コイルの工場出荷価格は800~820ユーロ/トンで、現在の価格より30ユーロ/トン上昇したが、買い手の心理価格は760~770ユーロ/トンにとどまっている。一部の製鉄所は、4月の納入期間の熱延コイルの注文は満杯だと述べた。市場参加者は、3月にヨーロッパの熱延コイルの価格が若干上昇すると予想している。その理由は、欧州の製鉄所の熱延鋼板の受注が概ね好調で、3月には買い手が補充需要を持ち、製鉄所は価格を上げる用意があると考えているからである。しかし、一部の人々は、最終需要は大きく改善しておらず、価格が大幅に上昇する理由はないと述べている。南欧では、イタリアの熱延鋼板の工場出荷価格は769.4ユーロ/トンで、前価格から11.9ユーロ/トン上昇した。イタリアの製鉄所の5月納入の熱延鋼板の工場出荷価格は780~800ユーロ/トンで、到着価格の800~820ユーロ/トンに相当し、20ユーロ/トン上昇している。一部の製鉄所は、4月納入期間のパイプメーカーの熱延鋼板の受注が非常に好調で、市場は引き続き楽観的であると述べている。 CISでは、熱延コイルの輸出価格は670~720米ドル/トン(FOB、黒海)で、前価格(FOB、黒海)より30米ドル/トン高くなっています。冷延コイルの輸出価格は780~820米ドル/トン(FOB、黒海)で、こちらも30米ドル/トン(FOB、黒海)上昇しています。トルコでは、熱延コイルの輸入価格は690~750ドル/トン(CFR)で、10~40ドル/トン上昇しています。4月の中国からトルコへの熱延コイルの主流輸出価格は700~710米ドル/トン(CFR)です。さらに、アルセロールミタルは、5月に欧州5地域での板材およびコイル製品の価格を20ユーロ/トンに調整したと発表しました。新価格は具体的には、熱延板材およびコイルが820ユーロ/トンです。冷延鋼板・コイルは920ユーロ/トン、溶融亜鉛めっき鋼コイルは940ユーロ/トンで、上記価格は到着価格です。業界の予想では、ヨーロッパの他の製鉄所も追随して値上げを行うとみられています。
長い木材:市場価格は上昇を続けている。北欧では、異形鋼棒の工場出荷価格は765ドル/トンで、前価格と同じである。トルコでは、異形鋼棒の輸出価格は740~755ドル/トン(FOB)で、前価格より50~55ドル/トン高い。線材(低炭素ネットワークグレード)の輸出価格は750~780ドル/トン(FOB)で、30~50ドル/トン上昇した。鉄鋼メーカーが長尺製品の輸出価格を引き上げた主な理由は、地震後の被災地の復興により、必然的に長尺製品の国内需要が高まり、価格も上昇すると見込まれるためだと報告されている。実際、地震後、トルコの鉄鋼メーカーは概して国内鉄筋価格を引き上げた。鉄筋の国内工場価格は885~900ドル/トンで、42~48ドル/トン上昇した。国内の線材工場出荷価格は1トン当たり911~953ドルで、51~58ドル上昇した。
簡単なアンケート:操業状況と基本状況に基づくと、3月の欧州鉄鋼市場は引き続き変動し、上昇する可能性がある。
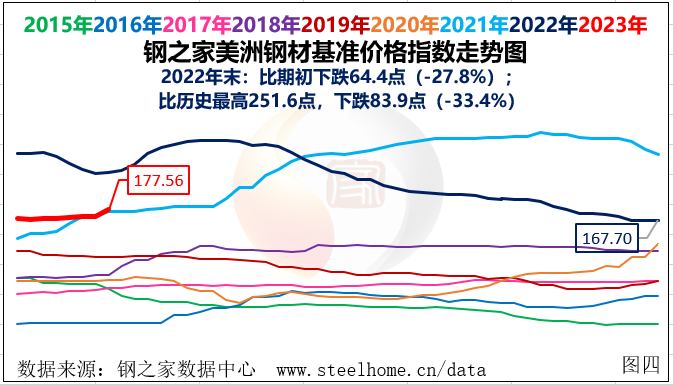
アメリカの鉄鋼市場:急激に拡大。スチールハウスのベンチマーク鉄鋼価格指数は、同地域で177.6ポイントとなり、前週比(前年同期比)で3.7%、前月比(前年同期比)で2%、前月比(前年同期比)で21.6%上昇した。(図4参照)
板材に関しては、市場価格が急騰している。米国では、熱延鋼板およびコイルの工場出荷価格は1トン当たり1051米ドルで、前回価格から1トン当たり114米ドル上昇した。冷延鋼板およびコイルの工場出荷価格は1トン当たり1145米ドルで、1トン当たり100米ドル上昇した。中厚板は1トン当たり1590米ドルで、前回価格と同じ。溶融亜鉛めっきは1トン当たり1205米ドルで、80米ドル上昇した。クリーブランド・クリーブスが鋼板製品の基本価格を1ショートトン当たり50米ドル(1トン当たり55.13米ドル)引き上げたことを受け、NLMKの米国子会社も熱延コイルの基本価格を1ショートトン当たり50米ドル引き上げると発表した。一部の市場関係者によると、4月と5月にほとんどの米国製鉄所が受けた熱延コイルの受注は非常に好調で、工場の在庫も減少しているため、価格を引き上げ続ける意欲は強いという。南米では、熱延鋼板の輸入価格は690~730米ドル/トン(CFR)で、前回価格より5米ドル/トン高くなっています。中国から南米太平洋沿岸諸国への熱延鋼板の主な輸出価格は690~710米ドル/トン(CFR)です。南米におけるその他の鋼板の輸入価格は、冷延鋼板が730~770米ドル/トン(CFR)で、10~20米ドル/トン上昇しています。溶融亜鉛めっき鋼板は800~840米ドル/トン(CFR)、アルミニウム亜鉛めっき鋼板は900~940米ドル/トン(CFR)、中厚鋼板は720~740米ドル/トン(CFR)で、いずれも前回価格とほぼ同じです。
長い木材:市場価格は概ね安定している。米国では、異形鋼棒の工場出荷価格は1トン当たり995ドルで、前回とほぼ同水準である。輸入価格は、異形鋼棒が1トン当たり965ドル(CIF)、網目用線材が1トン当たり1160ドル(CIF)、小形鋼が1トン当たり1050ドル(CIF)で、いずれも前回とほぼ同水準である。
貿易関係。米国商務省は、中国と韓国からの固定サイズプレートに対する相殺関税を課すことを決定し、相殺関税率をそれぞれ251%と4.31%に維持すると発表した。この措置は2023年2月15日に発効する。
簡単なアンケート:操業状況と基本状況から判断すると、アメリカの鉄鋼市場は3月も引き続き堅調に推移する可能性がある。
投稿日時:2023年3月3日


